Für die meisten Hausbesitzer gilt bei Photovoltaik heute: keine Mehrwertsteuer beim Kauf, keine Einkommensteuer auf die Einnahmen und in der Regel kein Kontakt mit dem Finanzamt. Das ist die gute Nachricht. Die Ausnahmen stecken im Detail – bei mehr als 30 kWp, bei Altanlagen von vor 2023, bei Mietmodellen oder bei der Wallbox, die anders als der Speicher nicht steuerfrei ist. Hier finden Sie alle Regeln für 2026 auf einen Blick, mit Rechenbeispiel und Checkliste.
Kurz gesagt: Photovoltaik und Steuern 2026
- 0 % Mehrwertsteuer auf Kauf und Montage von PV-Anlage und Stromspeicher am Wohnhaus – seit 01.01.2023, bis 30 kWp ohne weiteren Nachweis.
- Keine Einkommensteuer auf Einspeisevergütung und Eigenverbrauch bis 30 kWp je Wohn- oder Gewerbeeinheit, höchstens 100 kWp je Person.
- Kein Finanzamt: Für steuerfreie Anlagen ist keine Anmeldung, keine Gewinnermittlung und meist keine Umsatzsteuererklärung nötig. Pflicht bleibt die Anmeldung im Marktstammdatenregister.
- Nicht steuerfrei: Wallbox (19 %), Wartung, reine Miete der Anlage und Anlagen ohne Bezug zu einem Wohngebäude.
- Altanlagen vor 2023 mit Vorsteuerabzug bleiben in der Regel umsatzsteuerpflichtig – hier lohnt ein Blick auf den Wechsel.
Quellen: § 12 Abs. 3 UStG, § 3 Nr. 72 EStG, BMF-Schreiben vom 27.02.2023 und 17.07.2023, Verbraucherzentrale, ADAC (08/2026) – Details unten. Stand Oktober 2026, keine Steuerberatung.
Welche Steuern bei Photovoltaik überhaupt anfallen
Bei einer Solaranlage geht es um vier Steuerarten. Für eine typische Anlage auf dem Einfamilienhaus fällt 2026 bei keiner davon etwas an:
| Steuer | Regel 2026 | Gilt für |
|---|---|---|
| Umsatzsteuer beim Kauf | 0 % statt 19 % | Module, Wechselrichter, Speicher, Montage – an oder nahe bei Wohngebäuden |
| Umsatzsteuer auf den Strom | keine (Kleinunternehmer) | Einspeisung und Eigenverbrauch bei Anlagen ab 2023 |
| Einkommensteuer | steuerfrei | bis 30 kWp je Wohn-/Gewerbeeinheit, max. 100 kWp je Person |
| Gewerbesteuer | steuerfrei | dieselben Anlagen wie bei der Einkommensteuer |
0 % Mehrwertsteuer: Was wirklich steuerfrei ist
Seit dem 1. Januar 2023 gilt für die Lieferung und Installation von Photovoltaikanlagen ein Steuersatz von 0 % (§ 12 Abs. 3 UStG). Voraussetzung: Die Anlage wird auf oder nahe bei einem Wohngebäude, einer Wohnung oder einem öffentlichen bzw. gemeinnützigen Gebäude installiert. Bei einer Bruttoleistung von höchstens 30 kWp laut Marktstammdatenregister gilt diese Voraussetzung automatisch als erfüllt; darüber muss die Gebäudeart nachgewiesen werden (BMF-Schreiben vom 27.02.2023). Eine rückwirkende Erstattung für Anlagen von 2022 und früher gibt es nicht.
| 0 % Mehrwertsteuer | 19 % Mehrwertsteuer |
|---|---|
| Solarmodule, Wechselrichter, Montagesystem, Verkabelung | Wallbox (außer im untrennbaren Set mit Speicher und Energiemanagement) |
| Stromspeicher – auch nachgerüstet | Wartung, Reinigung, Prüfung als eigene Leistung |
| Montage und Anmeldung durch denselben Betrieb | Reine Miete der Anlage (ohne Eigentumsübergang) |
| Ersatz wesentlicher Teile, z. B. neuer Wechselrichter | Mobile Anlagen (Camping, Wohnmobil, Boot) |
| Balkonkraftwerke / Steckersolargeräte | Anlagen ohne Bezug zu einem begünstigten Gebäude |
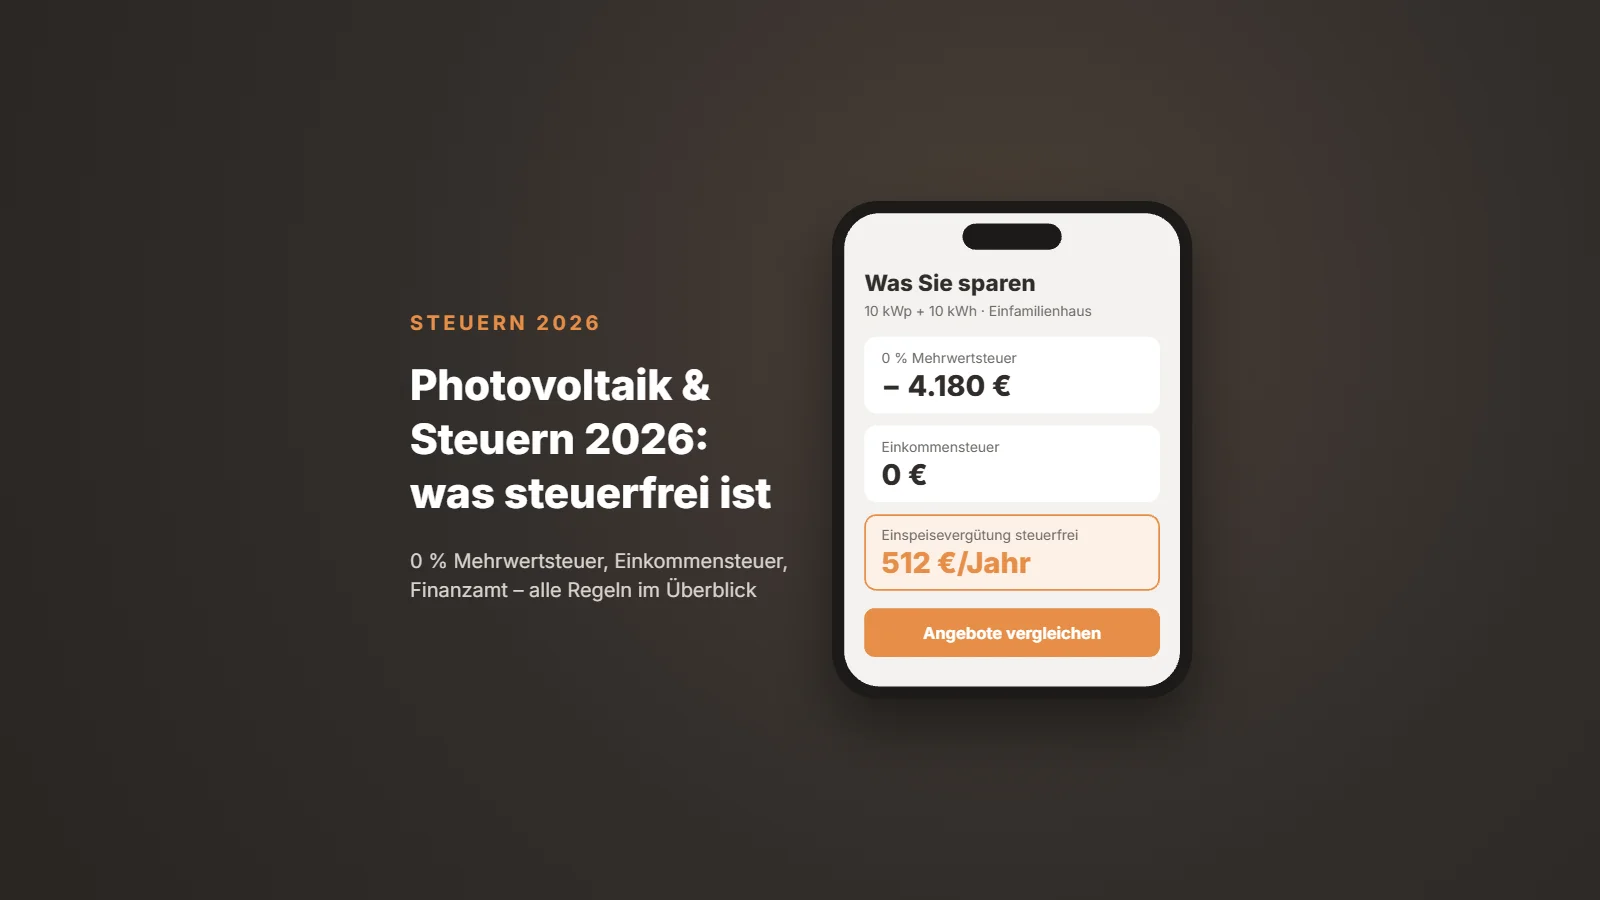
Rechenbeispiel: Eine 10-kWp-Anlage mit 10-kWh-Speicher für 22.000 € netto kostet mit Nullsteuersatz 22.000 €. Mit 19 % wären es 26.180 € – Sie sparen also 4.180 €. Kommt eine Wallbox für 1.500 € dazu, stehen für sie 285 € Mehrwertsteuer auf der Rechnung. Prüfen Sie im Angebot, ob jede Position den richtigen Steuersatz hat – mehr dazu in PV-Angebot prüfen. Was eine Anlage 2026 kostet, steht in Photovoltaik-Kosten 2026.
Kauf, Miete oder Mietkauf? Nur wer die Anlage kauft oder per Mietkauf bzw. Leasing mit vereinbartem Eigentumsübergang erwirbt, bekommt 0 %. Bei reiner Miete fallen auf die Monatsrate 19 % an; Serviceanteile in Mietkauf- und Leasingverträgen sind ebenfalls nicht begünstigt.
Einkommensteuer: Einnahmen bis 30 kWp sind steuerfrei
Einnahmen aus der Einspeisevergütung und der Wert des selbst verbrauchten Stroms sind seit dem Steuerjahr 2022 einkommensteuerfrei (§ 3 Nr. 72 EStG). Das gilt für neue und alte Anlagen gleichermaßen, wenn diese Grenzen eingehalten sind:
- Bis 30 kWp je Wohn- oder Gewerbeeinheit – beim Einfamilienhaus also 30 kWp, beim Zweifamilienhaus bis 60 kWp. Seit dem Jahressteuergesetz 2024 gilt die Grenze je Einheit für alle Gebäudearten (Verbraucherzentrale).
- Höchstens 100 kWp je Person bzw. je Mitunternehmerschaft für alle Anlagen zusammen. Ehepartner zählen jeweils einzeln.
Für Sie heißt das: keine Einnahmenüberschussrechnung (EÜR), keine Anlage G und kein Eintrag der Einspeisevergütung in der Steuererklärung. Die Kehrseite: Kosten der Anlage, Abschreibung und Zinsen können Sie nicht mehr absetzen. Bei einer 10-kWp-Anlage mit rund 6.650 kWh Einspeisung im Jahr bleiben so z. B. etwa 512 € Einspeisevergütung (7,70 ct/kWh) vollständig steuerfrei – die aktuellen Sätze stehen in Einspeisevergütung 2026.
Gewerbe, Finanzamt und Marktstammdatenregister
Anlagen, die unter die Einkommensteuerbefreiung fallen, sind auch von der Gewerbesteuer befreit. Eine Gewerbeanmeldung ist für die private Dachanlage in aller Regel nicht nötig; im Zweifel gibt das Gewerbeamt Ihrer Gemeinde Auskunft (ADAC).
Auch beim Finanzamt müssen Sie sich für eine steuerfreie Anlage nicht melden – die Finanzverwaltung verzichtet laut BMF-Schreiben vom 12.06.2023 auf den Fragebogen zur steuerlichen Erfassung. Den Fragebogen brauchen nur Betreiber, die nicht unter die Befreiung fallen oder freiwillig zur Regelbesteuerung wechseln.
Pflicht bleibt: Die Anlage und ein Speicher müssen innerhalb eines Monats nach Inbetriebnahme im Marktstammdatenregister der Bundesnetzagentur eingetragen werden – sonst kann die Einspeisevergütung gekürzt werden. Das übernimmt oft der Installationsbetrieb.
Umsatzsteuer auf den Strom: Kleinunternehmer
Wer Strom gegen Vergütung ins Netz einspeist, ist umsatzsteuerlich Unternehmer. Für fast alle privaten Betreiber greift aber automatisch die Kleinunternehmerregelung: Seit 2025 liegen die Grenzen bei 25.000 € Umsatz im Vorjahr und 100.000 € im laufenden Jahr, jeweils netto (IHK). Eine Einspeisevergütung von einigen hundert Euro im Jahr liegt weit darunter.
Als Kleinunternehmer stellen Sie keine Umsatzsteuer in Rechnung, und auf den selbst verbrauchten Strom fällt bei Anlagen ab 2023 ebenfalls keine Umsatzsteuer an. Ein Wechsel zur Regelbesteuerung lohnt sich für neue Anlagen nicht mehr: Er brachte früher die Vorsteuer aus dem Kaufpreis zurück – die gibt es dank 0 % ohnehin nicht mehr.
Altanlagen von vor 2023: Was jetzt gilt
Viele Anlagen, die vor 2023 gekauft wurden, laufen noch in der Regelbesteuerung: Der Betreiber hat sich damals die Mehrwertsteuer vom Kaufpreis erstatten lassen und muss dafür Umsatzsteuer auf die Einspeisevergütung und auf den selbst verbrauchten Strom zahlen. Dabei bleibt es auch 2026 – die Einkommensteuer entfällt seit 2022 aber auch hier.
- Wechsel zur Kleinunternehmerregelung: Nach Ablauf der fünfjährigen Bindung an die Regelbesteuerung möglich. Danach fällt keine Umsatzsteuer mehr auf Einspeisung und Eigenverbrauch an.
- Entnahme ins Privatvermögen: Werden künftig mehr als 90 % des Stroms privat genutzt, kann die ganze Anlage aus dem Unternehmen entnommen werden; die Entnahme unterliegt dann ebenfalls dem Nullsteuersatz. Ein Batteriespeicher gilt dafür aus Vereinfachungsgründen als ausreichender Hinweis (BMF-Schreiben 27.02.2023).
- Speicher nachrüsten: Ein neuer Speicher für die Altanlage wird mit 0 % Mehrwertsteuer geliefert.
Ob Wechsel oder Entnahme sinnvoller ist, hängt von Restlaufzeit, Bindungsfrist und Eigenverbrauch ab – hier lohnt ein kurzes Gespräch mit einer Steuerberatung oder einem Lohnsteuerhilfeverein.
Speicher, Wallbox, Balkonkraftwerk und Wärmepumpe
| Gerät | Mehrwertsteuer | Hinweis |
|---|---|---|
| Stromspeicher | 0 % | auch bei Nachrüstung; Kosten 2026: Stromspeicher-Kosten |
| Balkonkraftwerk | 0 % | Steckersolargeräte am Wohnhaus sind begünstigt |
| Wallbox | 19 % | Handwerkerbonus für die Montage möglich; Kosten: Wallbox-Kosten 2026 |
| Wärmepumpe | 19 % | dafür KfW-Zuschuss möglich: Wärmepumpe-Kosten 2026 |
Handwerkerbonus: 20 % der Arbeitskosten absetzen
Die Lohnkosten für Montage, Elektroarbeiten und Gerüst können Sie als Handwerkerleistung in der Einkommensteuererklärung angeben: 20 % der Arbeitskosten, höchstens 1.200 € im Jahr, werden direkt von der Steuer abgezogen (§ 35a EStG). Bei 2.000 € Arbeitskosten sind das 400 € weniger Steuer.
- Die Arbeitskosten müssen auf der Rechnung getrennt ausgewiesen sein.
- Bezahlt werden muss per Überweisung, nicht bar.
- Gilt nur im bestehenden Haushalt, nicht beim Neubau.
- Ausgeschlossen, wenn Sie für die Anlage einen zinsverbilligten Kredit (z. B. KfW 270) oder einen steuerfreien Zuschuss nutzen. Welche Förderung sich lohnt: Photovoltaik-Förderung 2026.
Checkliste: Wann Sie eine Steuerberatung fragen sollten
- Die Anlage hat mehr als 30 kWp je Wohneinheit oder Sie betreiben zusammen mehr als 100 kWp.
- Sie liefern Strom an Mieter (Mieterstrom) oder die Anlage gehört zu einem Betrieb, einer Landwirtschaft oder einer Vermietung.
- Sie betreiben eine Altanlage in der Regelbesteuerung und überlegen den Wechsel.
- Ihre Gesamtumsätze liegen in der Nähe der Kleinunternehmergrenzen.
Für die typische Anlage auf dem eigenen Dach brauchen Sie das alles nicht. Wichtiger für die Rendite sind Preis, Eigenverbrauch und Speichergröße – wie Sie das rechnen, zeigt Rendite einer Solaranlage berechnen.
Häufige Fragen
Muss ich meine Photovoltaikanlage beim Finanzamt anmelden?
Nein, nicht bei Anlagen bis 30 kWp je Wohneinheit, die unter die Einkommensteuerbefreiung und die Kleinunternehmerregelung fallen. Die Finanzverwaltung verzichtet auf den Fragebogen zur steuerlichen Erfassung. Eintragen müssen Sie die Anlage aber im Marktstammdatenregister.
Muss ich die Einspeisevergütung in der Steuererklärung angeben?
Nein. Einspeisevergütung und Eigenverbrauch sind bei Anlagen bis 30 kWp je Wohn- oder Gewerbeeinheit (max. 100 kWp je Person) seit 2022 einkommensteuerfrei; eine EÜR entfällt.
Gilt der Nullsteuersatz auch für den Stromspeicher?
Ja. Stromspeicher werden mit 0 % Mehrwertsteuer geliefert und installiert – auch wenn sie später zu einer bestehenden Anlage nachgerüstet werden.
Ist die Wallbox mehrwertsteuerfrei?
In der Regel nicht. Für die Wallbox fallen 19 % Mehrwertsteuer an; nur in einem untrennbaren Set mit Speicher und Energiemanagement kann 0 % möglich sein. Die Montage kann als Handwerkerleistung abgesetzt werden.
Was gilt für Anlagen über 30 kWp?
Der Nullsteuersatz kann weiter gelten, wenn die Anlage an einem Wohngebäude installiert ist – das muss dann nachgewiesen werden. Die Einkommensteuerbefreiung gilt bis 30 kWp je Wohn- oder Gewerbeeinheit; wird die Grenze überschritten, sind die Einnahmen steuerpflichtig.
Bekomme ich für meine Anlage von 2022 nachträglich die Mehrwertsteuer zurück?
Nein, der Nullsteuersatz gilt nur für Lieferungen ab 01.01.2023. Wer damals die Vorsteuer zurückgeholt hat, bleibt in der Regelbesteuerung, kann aber nach fünf Jahren zur Kleinunternehmerregelung wechseln oder die Anlage unter Umständen ins Privatvermögen entnehmen.
Fazit
Photovoltaik ist 2026 steuerlich so einfach wie nie: 0 % Mehrwertsteuer auf Anlage und Speicher, steuerfreie Einnahmen bis 30 kWp und kein Papierkram mit dem Finanzamt. Achten Sie im Angebot auf den richtigen Steuersatz bei Wallbox und Service – und denken Sie an die Anmeldung im Marktstammdatenregister. Angebote vergleichen oder Ersparnis berechnen – kostenlos und unverbindlich.
Hinweis: Dieser Ratgeber gibt den allgemeinen Stand im Oktober 2026 wieder und ersetzt keine Steuerberatung im Einzelfall.