Photovoltaik finanzieren oder eine Wärmepumpe auf Raten kaufen ist 2026 gut möglich – ohne alles auf einmal zu bezahlen. Für die Solaranlage gibt es den KfW-Kredit 270, für die Wärmepumpe erst einen Zuschuss (KfW 458) und für den Rest einen günstigen Ergänzungskredit. Dazu kommen Ratenkredite der Bank, Finanzierungen über den Fachbetrieb und Mietmodelle. Hier finden Sie alle Wege im Vergleich, ein Rechenbeispiel mit Monatsraten und eine Checkliste, damit Sie keine Förderung verschenken.
Kurz gesagt: Wie finanziere ich PV und Wärmepumpe 2026?
- Photovoltaik: KfW-Kredit 270 über die Hausbank – bis zu 100 % der Kosten inkl. Speicher, ab ca. 4,1 % effektiv (Stand 24.08.2026). Einen Zuschuss vom Bund gibt es nicht, dafür 0 % Mehrwertsteuer.
- Wärmepumpe: zuerst Zuschuss KfW 458 (30 bis 80 % von höchstens 28.000 €), den Rest über den Ergänzungskredit 358/359.
- Beides zusammen: zwei getrennte Anträge – PV über KfW 270, Wärmepumpe über KfW 458 plus Ergänzungskredit.
- Beispiel: 25.000 € für die PV-Anlage über 15 Jahre zu 4,5 % ≈ 191 € im Monat.
- Wichtig: Förderung und KfW-Kredit immer beantragen, bevor die Arbeiten beginnen.
Quellen: KfW-Merkblätter 270, 458 und 358/359, reduco (08/2026), Verbraucherzentrale (07/2026), 42watt (2026) – Details unten. Zinsen ändern sich laufend; maßgeblich ist das Angebot Ihrer Bank.
Photovoltaik und Wärmepumpe finanzieren: alle Wege im Vergleich
Welcher Weg passt, hängt davon ab, was Sie kaufen, wie viel Eigenkapital Sie haben und wie flexibel Sie bleiben möchten:
| Weg | Kosten und Hinweise |
|---|---|
| KfW-Kredit 270 für Photovoltaik und Speicher |
ab ca. 4,1 % effektiv, je nach Bonität mehr. Antrag über die Hausbank vor Beginn. |
| Zuschuss KfW 458 für Wärmepumpe |
30 bis 80 % von höchstens 28.000 € – muss nicht zurückgezahlt werden. |
| Ergänzungskredit KfW 358/359 für Wärmepumpe (Restbetrag) |
zinsgünstig, bis 120.000 € je Wohneinheit. Nur mit Zuschusszusage. |
| Modernisierungs- oder Ratenkredit für PV und Wärmepumpe |
meist 6,9 bis 9,2 % effektiv, schnell und meist ohne Grundbuch. |
| Finanzierung über den Fachbetrieb für PV und Wärmepumpe |
je nach Angebot – Effektivzins und Gesamtpreis prüfen. |
| Miete / Pacht für Photovoltaik |
monatliche Miete über meist 15 bis 25 Jahre, über die Laufzeit meist teurer als Kauf. |
Quellen: KfW-Merkblatt 270, KfW-Merkblatt 458, KfW-Merkblatt 358/359, 42watt (2026), Verbraucherzentrale (07/2026).
Photovoltaik finanzieren mit dem KfW-Kredit 270
Der KfW-Kredit 270 „Erneuerbare Energien – Standard“ ist der übliche Weg, eine PV-Anlage auf Raten zu bezahlen. Er finanziert bis zu 100 % der Kosten – auch den Batteriespeicher. Beantragt wird er über Ihre Hausbank oder Sparkasse, nicht direkt bei der KfW.
- Zins: In der besten Bonitätsklasse ab 4,11 % effektiv (5 Jahre Zinsbindung) bis 5,03 % (20 Jahre), in schwächeren Klassen höher (reduco, Stand 24.08.2026).
- Laufzeit: 5 bis 30 Jahre, mit tilgungsfreien Anlaufjahren – in dieser Zeit zahlen Sie nur Zinsen.
- Bedingung: Ein Teil des Solarstroms muss ins Netz eingespeist werden.
- Reihenfolge: Den Kredit beantragen Sie, bevor Sie den Auftrag erteilen. Wer zuerst unterschreibt, bekommt ihn nicht mehr.
Einen Zuschuss vom Bund für private Solaranlagen gibt es 2026 nicht. Dafür fällt beim Kauf von PV-Anlagen auf Wohnhäusern seit 2023 keine Mehrwertsteuer an (0 %). Für den Strom, den Sie einspeisen, erhalten Sie die Einspeisevergütung – mehr dazu: Einspeisevergütung 2026.
PV-Anlage auf Raten: Ratenkredit oder Finanzierung über den Fachbetrieb
Wer schnell entscheiden will oder keinen KfW-Kredit bekommt, kann die PV-Anlage über einen Modernisierungs- oder Ratenkredit finanzieren. Diese Kredite kosten 2026 bei Banken meist 6,9 bis 9,2 % effektiv und kommen in der Regel ohne Grundbucheintrag aus – das spart Notar- und Grundbuchkosten (42watt, 2026).
Viele Fachbetriebe bieten auch eine eigene Finanzierung an, teils mit sehr niedrigem Zins. Prüfen Sie dann zwei Dinge: den effektiven Jahreszins und den Gesamtpreis der Anlage. Ein günstiger Zins nützt wenig, wenn die Anlage dafür teurer ist. Holen Sie deshalb mehrere Angebote ein und vergleichen Sie Preis und Finanzierung getrennt.
Wärmepumpe finanzieren: erst Zuschuss, dann Kredit
Bei der Wärmepumpe kommt zuerst der Zuschuss – er senkt den Betrag, den Sie überhaupt finanzieren müssen. Seit dem 21.07.2026 gilt für die Heizungsförderung (KfW 458):
| Baustein | Zuschuss |
|---|---|
| Grundförderung | 30 % |
| Klimageschwindigkeitsbonus (Tausch einer alten fossilen Heizung, selbst bewohnt) | 16 % |
| Einkommensbonus (zu versteuerndes Haushaltseinkommen bis 30.000 / 40.000 / 50.000 €) | 40 / 30 / 10 % |
| Höchstsatz | 80 % |
| Förderfähige Kosten (erste Wohneinheit) | höchstens 28.000 € |
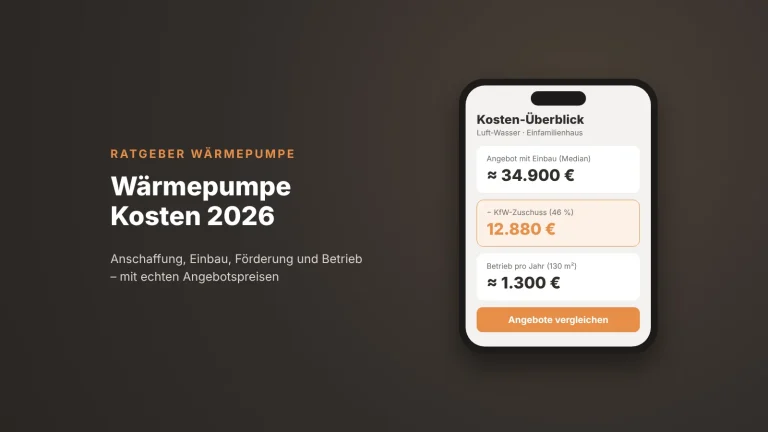
Im Einfamilienhaus sind das 8.400 € Grundförderung, 12.880 € mit Klimageschwindigkeitsbonus und bis zu 22.400 € mit Einkommensbonus (KfW-Merkblatt 458). Den Antrag stellen Sie vor Beginn der Arbeiten; den Vertrag mit dem Fachbetrieb schließen Sie vorher mit einer Förderbedingung ab.
Restbetrag über den KfW-Ergänzungskredit 358/359
Mit der Zuschusszusage können Sie den Rest über den Ergänzungskredit finanzieren: bis zu 120.000 € je Wohneinheit, Laufzeit bis 35 Jahre, bis zu 5 tilgungsfreie Jahre. Wer das Haus selbst bewohnt und höchstens 90.000 € Haushaltseinkommen im Jahr hat, bekommt den Ergänzungskredit Plus (358) mit Zinsvorteil, alle anderen den Kredit 359. Beantragt wird er über die eigene Bank innerhalb von 12 Monaten nach der Zuschusszusage (KfW-Merkblatt 358/359).
Statt des Zuschusses können Sie die Kosten auch steuerlich absetzen (§ 35c EStG: 20 % verteilt auf drei Jahre). Beides zusammen geht nicht. Ob sich Kauf mit Förderung oder eine Finanzierung mehr lohnt, lesen Sie hier: Wärmepumpe kaufen oder finanzieren?
Photovoltaik und Wärmepumpe zusammen finanzieren
PV-Anlage und Wärmepumpe passen gut zusammen: Der Solarstrom treibt einen Teil der Wärmepumpe an und senkt die Heizkosten. Finanziert werden beide aber getrennt:
- Wärmepumpe: Zuschuss KfW 458 beantragen, danach Ergänzungskredit 358/359 für den Rest.
- Photovoltaik: KfW-Kredit 270 über die Hausbank – oder ein Ratenkredit.
- Zeitplan: Beide Anträge vor Auftragsvergabe bzw. vor Beginn der Arbeiten stellen. Am besten mit einem Fachbetrieb planen, der beides aus einer Hand anbietet.
Rechenbeispiel: Was kostet die Finanzierung im Monat?
Beispiel Einfamilienhaus: PV-Anlage mit Speicher für 25.000 € und eine Luft-Wasser-Wärmepumpe für 28.000 €. Nach dem Zuschuss von 46 % (12.880 €) bleiben für die Wärmepumpe 15.120 € zu finanzieren. Laufzeit jeweils 15 Jahre, gleichbleibende Rate:
| Zins 4,5 % | Zins 8,5 % | |
|---|---|---|
| PV-Anlage (25.000 €) | ≈ 191 € im Monat | ≈ 246 € im Monat |
| Wärmepumpe (Rest 15.120 €) | ≈ 116 € im Monat | ≈ 149 € im Monat |
| Zusammen | ≈ 307 € im Monat | ≈ 395 € im Monat |
| Zinsen über 15 Jahre | ≈ 15.100 € | ≈ 31.000 € |
Der Zins macht also rund 16.000 € Unterschied. Die Zinssätze sind Beispiele – Ihr Zins hängt von Bonität, Laufzeit und Zinsbindung ab. Dem stehen die Einsparungen gegenüber: weniger Netzstrom, keine Gas- oder Ölkosten mehr und die Einspeisevergütung. Was das bei Ihnen ausmacht, zeigt der Ersparnis-Rechner.
Photovoltaik mieten statt kaufen?
Bei der Miete zahlen Sie keinen Kaufpreis, sondern eine monatliche Rate – meist über 15 bis 25 Jahre. Planung, Installation, Wartung und oft auch die Versicherung sind enthalten. Die Verbraucherzentrale weist aber darauf hin, dass die Miete über die Laufzeit meist teurer ist als der Kauf und die Ersparnis oft erst gegen Ende kommt (Verbraucherzentrale, 07/2026).
- Rechnen Sie die Wirtschaftlichkeit nur über die Mietdauer – nicht über 25 oder 30 Jahre.
- Prüfen Sie, was beim Hausverkauf, im Erbfall und beim Speichertausch gilt.
- Ein vorzeitiger Kauf der Anlage ist meist deutlich teurer als ein direkter Kauf.
Mit einem Kredit gehört die Anlage von Anfang an Ihnen, und Sie bleiben flexibel.
Förderung vor Ort prüfen
Zusätzlich zur KfW gibt es teils Programme von Ländern, Städten oder Stadtwerken. Viele sind befristet oder pausiert – in Düsseldorf wird zum Beispiel das städtische Programm „Klimafreundliches Wohnen und Arbeiten“ gerade überarbeitet. Den Stand für Ihre Region finden Sie auf unseren Stadtseiten, etwa Photovoltaik in Düsseldorf und Wärmepumpe in Düsseldorf, oder für Bayern Wärmepumpe in Bayern.
Checkliste: So finanzieren Sie richtig
- Angebote vergleichen: mindestens drei Angebote für Anlage und Einbau einholen.
- Zuschuss zuerst: bei der Wärmepumpe KfW 458 beantragen, bevor die Arbeiten beginnen.
- Vertrag mit Förderbedingung: den Auftrag nur mit aufschiebender oder auflösender Bedingung unterschreiben.
- KfW-Kredit rechtzeitig: KfW 270 vor der Auftragsvergabe bei der Hausbank beantragen.
- Effektivzins vergleichen: KfW, Bank und Fachbetrieb nebeneinanderlegen – nicht nur die Monatsrate.
- Laufzeit passend wählen: Die Rate sollte bequem tragbar sein, die Laufzeit aber nicht länger als nötig.
Häufige Fragen
Kann man eine PV-Anlage auf Raten kaufen?
Ja. Üblich sind der KfW-Kredit 270 über die Hausbank, ein Modernisierungs- oder Ratenkredit der Bank oder eine Finanzierung über den Fachbetrieb. Der KfW-Kredit finanziert bis zu 100 % der Kosten inklusive Speicher.
Wie hoch ist der Zins beim KfW-Kredit 270?
In der besten Bonitätsklasse ab 4,11 % effektiv bei 5 Jahren Zinsbindung, bei 20 Jahren 5,03 % (Stand 24.08.2026). Bei schwächerer Bonität liegt der Zins höher. Die Zinsen ändern sich laufend – maßgeblich ist das Angebot Ihrer Bank.
Gibt es 2026 einen Zuschuss für Photovoltaik?
Einen Bundeszuschuss für private Solaranlagen gibt es nicht. Dafür gilt 0 % Mehrwertsteuer beim Kauf, es gibt die Einspeisevergütung und den günstigen KfW-Kredit 270. Einzelne Städte und Länder fördern zusätzlich.
Wie finanziere ich eine Wärmepumpe?
Zuerst den Zuschuss KfW 458 beantragen (30 bis 80 % von höchstens 28.000 € förderfähigen Kosten). Den Rest können Sie über den KfW-Ergänzungskredit 358/359 finanzieren – bis zu 120.000 € je Wohneinheit, Laufzeit bis 35 Jahre.
Kann ich PV und Wärmepumpe zusammen finanzieren?
Ja, aber mit getrennten Anträgen: die Wärmepumpe über Zuschuss KfW 458 und Ergänzungskredit 358/359, die Solaranlage über KfW 270 oder einen Ratenkredit. Beide Anträge kommen vor Beginn der Arbeiten.
Fazit
Photovoltaik und Wärmepumpe lassen sich 2026 gut finanzieren: die Solaranlage über den KfW-Kredit 270, die Wärmepumpe über den Zuschuss KfW 458 und den Ergänzungskredit. Entscheidend sind die Reihenfolge – erst Antrag, dann Auftrag – und ein Vergleich von Preis und Zins. Schon wenige Prozentpunkte Zins machen über die Laufzeit Tausende Euro aus. Jetzt Ersparnis berechnen und bis zu 3 Angebote geprüfter Fachbetriebe aus Ihrer Region erhalten – kostenlos und unverbindlich.